Domain revenue-share.de kaufen?
Wir ziehen mit dem Projekt
revenue-share.de um.
Sind Sie am Kauf der Domain
revenue-share.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain revenue-share.de kaufen?
Wie verkabele ich meinen Kleinverteiler richtig?
Um einen Kleinverteiler richtig zu verkabeln, sollten folgende Schritte befolgt werden: 1. Zuerst sollte die Hauptstromversorgung abgeschaltet werden, um sicherzustellen, dass keine Gefahr besteht. 2. Die einzelnen Stromkreise sollten identifiziert und entsprechend gekennzeichnet werden, um eine klare Zuordnung zu ermöglichen. 3. Die Kabel sollten ordnungsgemäß an die entsprechenden Sicherungsautomaten angeschlossen werden, wobei darauf geachtet werden sollte, dass die richtige Kabelgröße und die korrekte Verbindungstechnik verwendet werden. **
Wie lautet die Zuleitung für den Kleinverteiler?
Die Zuleitung für den Kleinverteiler ist in der Regel ein Kabel, das von der Hauptverteilung oder dem Zählerschrank zum Kleinverteiler führt. Die Größe und Art der Zuleitung hängt von der benötigten Leistung und den örtlichen Vorschriften ab. Es kann sich um ein Kabel mit Kupferleitern oder um ein Kabel mit Aluminiumleitern handeln, je nach Anforderungen und Normen. **

Ähnliche Suchbegriffe für Kleinverteiler
Top-Angebote
Produkte zum Begriff Kleinverteiler:
-
Haake, Birgit: Revenue Management im MICERevenue Management im MICE , Erträge im Hotel und Eventmanagement optimieren , Sonstige > Anschluss & Kupplung , Erscheinungsjahr: 20210830, Produktform: Kartoniert, Autoren: Haake, Birgit~Zech, Nicola, Seitenzahl/Blattzahl: 139, Keyword: Attendee Density; Buchung; Conference; Corona; Covid-19; Demand-Forecast; Ertragsmanagement; Event; F&B-Outlets; Financial Forecast; Forecast; GOPPAR; Green Meeting; Group Convention Sales Manager; Hotel; Kennzahlen; Key Performance Indicator; Konferenzen; Kongresse; MICE; Online-Buchungsportale; Operational Forecast; Pending; Point-of-Sales-Systeme; Preisdifferenzierung; Preisgestaltung; Preisstrategie; ProPAST; ProPOST; Profit Center; Property Management System; RFP; Rentabilität; RevPAR; RevPASM; RevPAST; RevPOST; Revenue Management; Sales&Catering System; Space Utilization; Stornobedingungen; TRevPAR; Tagungspaket; Total Revenue Management; Trendanalysen; Venue Occupany, Fachschema: Gastgewerbe, Fachkategorie: Reise: Sachbuch, Ratgeber, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Gastgewerbe, Sport-, Freizeit- und Tourismusindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Uvk Verlag, Verlag: Uvk Verlag, Verlag: UVK, Länge: 211, Breite: 145, Höhe: 11, Gewicht: 220, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783739800998 9783739880440, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
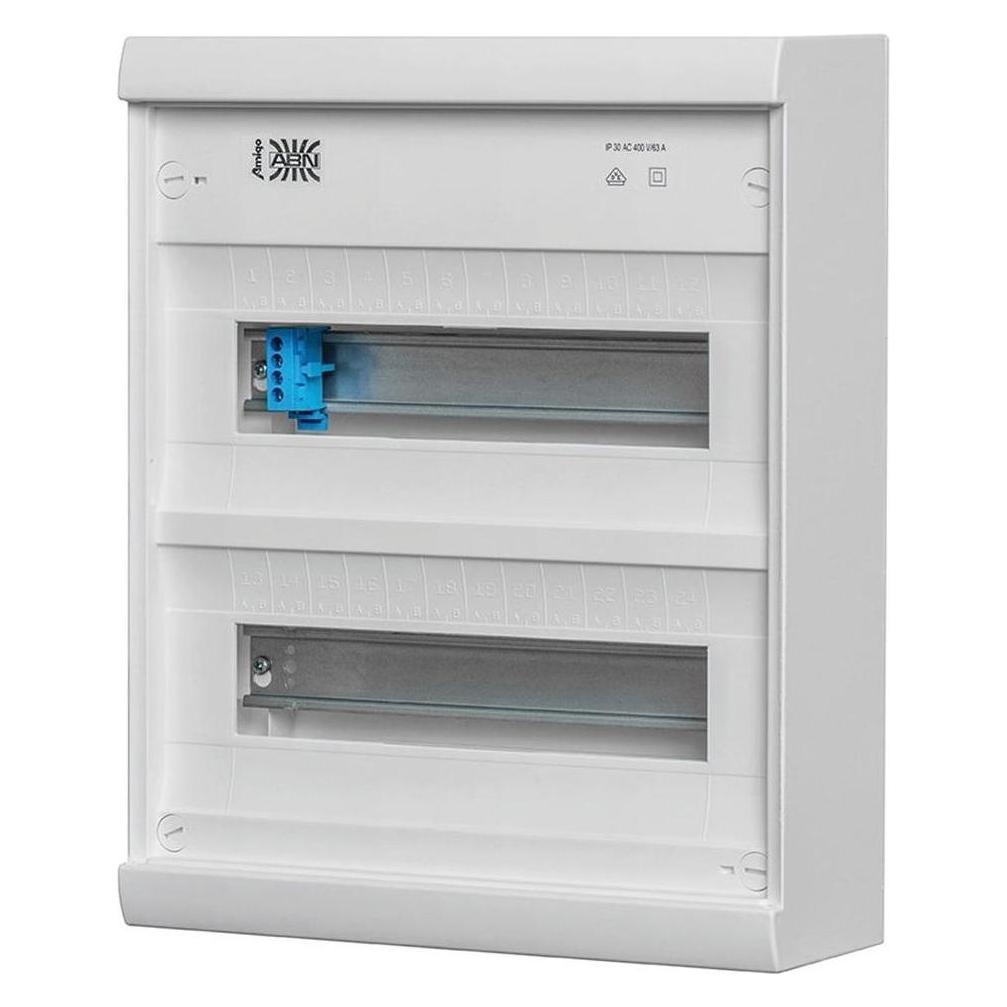
ABN, Verteilerschrank, KleinverteilerABN kleine Verteilung A24A Hersteller: ABN Bezeichnung: Kleine Verteilung Typ: A24A Montageart: Aufputz Anzahl der Reihen: 2 Breite in Teilungseinheiten: 12 Art der Abdeckung: Ohne Gestaltung der Abdeckung: Mit Ausschnitt Transparente Abdeckung/Tür: Nein Gehäusematerial: Kunststoff Höhe: 370 mm Breite: 305 mm Tiefe: 99 mm Einbautiefe: 106 mm Einbauhöhe: 360 mm Einbaubreite: 295 mm Innentiefe: 76 mm Erdungsanschluss: Ja Neutralleiteranschluss: Ja DIN-Schiene: Ja Mit Montageplatte: Nein Montagemöglichkeit: Nein EMV-Ausführung: Nein Farbe: Weiss RAL-Nummer: 9010 Schutzart (IP): IP30 Mit Schloss: Nein Art des Schlosses: Andere Signaldurchgangstür: Nein Aufputz-Kleinverteilung, ohne Tür, mit Steckklemmen. N+PE jeweils 3 x 2,5 - 16 + 14 x 1,5 - 4 qmm. Zusätzlicher N-FI-Anschluss 3 x 16, 2 x 10 qmm. Abmessungen B x H x T (mm) 300 x 370 x 106. TE jeweils 18 mm 24/28. Reihen 2. Aufputz-Kleinverteilung, ohne Tür. Schutzart: IP30. Für Geräte bis 63A. Verteiler-Bodenplatte aus Kunststoff, standardmässig mit Fixierung für die Zuleitungen und abgehenden Kabel sowie Vorstanzungen für hintere und seitliche Kabelzuführungen. Vorstanzungen für Kabelkanäle. Gerätereihen für 12 HP (erweiterbar auf 14 HP). Farbe: RAL 9016 (Verkehrsweiss). Nach DIN VDE 0603-1, DIN 43871 gefertigt. PE/N-Anschluss mit +, - Schrauben, berührungssicher, mit einfach zu installierender Verriegelung des PE+N-Trägers. Ab 2-reihiger Ausführung mit zusätzlichem FI-N-Anschluss. Für Einbaugeräte von 51 bis 68 mm. Mit abgesenkter Gerätestütze (Zubehör) können auch Einbaugeräte bis 88 mm verwendet werden. Solide Tür als optionales Zubehör. Solide Türen aus Stahlblech, pulverbeschichtet. Standardmässig mit Türbetätigung durch flächenbündigen Designergriff, zurückklappbar. Türöffnungswinkel über 180 Grad. Türscharnier wahlweise rechts oder links. Farbe: RAL 9016, Verkehrsweiss. EAN: 4015153035294.38,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen Kleinverteiler mit einer LS (Leitungsschutzschalter) nachrüsten?
Um einen Kleinverteiler mit einem Leitungsschutzschalter nachzurüsten, müssen Sie zunächst den passenden Leitungsschutzschalter auswählen, der den Anforderungen Ihrer Installation entspricht. Stellen Sie sicher, dass der Leitungsschutzschalter zur richtigen Stromstärke und zum richtigen Kurzschlussauslösevermögen passt. Schalten Sie dann die Stromversorgung aus und öffnen Sie den Kleinverteiler. Befestigen Sie den Leitungsschutzschalter gemäß den Anweisungen des Herstellers und schließen Sie die entsprechenden Kabel an. Schließen Sie den Kleinverteiler wieder und schalten Sie die Stromversorgung wieder ein. **
-
Wie kann man eine faire Gewinnbeteiligung zwischen Geschäftspartnern sicherstellen? Welche rechtlichen Aspekte sind bei der Umsatzbeteiligung von Mitarbeitern zu berücksichtigen?
Eine faire Gewinnbeteiligung zwischen Geschäftspartnern kann durch klare vertragliche Vereinbarungen und regelmäßige Überprüfung der Umsatzbeteiligung erreicht werden. Es ist wichtig, dass die Gewinnbeteiligung transparent und nachvollziehbar gestaltet ist, um Streitigkeiten zu vermeiden. Bei der Umsatzbeteiligung von Mitarbeitern sind rechtliche Aspekte wie Arbeitsverträge, Datenschutz und Steuerrecht zu beachten, um gesetzliche Vorgaben einzuhalten. **
-
Wie hoch ist der Ertragsanteil?
Der Ertragsanteil ist ein steuerrechtlicher Begriff, der angibt, welcher Teil einer Leibrente steuerpflichtig ist. Er wird in Prozent ausgedrückt und hängt vom Alter des Rentenempfängers bei Rentenbeginn ab. Je älter der Rentenempfänger ist, desto niedriger ist in der Regel der Ertragsanteil. Der Ertragsanteil wird auf Grundlage der statistischen Lebenserwartung berechnet und dient dazu, die steuerliche Belastung von Rentenzahlungen zu regeln. Es ist wichtig, den Ertragsanteil zu kennen, um die steuerlichen Auswirkungen von Rentenzahlungen richtig einschätzen zu können. **
-
Wie wird der Ertragsanteil besteuert?
Der Ertragsanteil wird bei der Besteuerung von Renten und Pensionen berücksichtigt. Er wird als fiktiver Anteil der Rente betrachtet, der aufgrund des Lebensalters des Rentenempfängers bestimmt wird. Der Ertragsanteil wird mit dem persönlichen Steuersatz des Rentenempfängers besteuert. Je nach Höhe des Ertragsanteils und des individuellen Steuersatzes kann die Steuerlast unterschiedlich ausfallen. Es handelt sich um eine spezielle Regelung, um die Besteuerung von Renten und Pensionen zu vereinfachen und transparenter zu gestalten. **

Wie berechnet man den Gewinnanteil?
Der Gewinnanteil wird in der Regel als Prozentsatz des Gesamtgewinns berechnet. Dazu wird der Gewinn des Einzelnen durch den Gesamtgewinn geteilt und mit 100 multipliziert. Der Gewinnanteil gibt an, welchen Anteil am Gesamtgewinn eine bestimmte Person oder ein bestimmtes Unternehmen erhält. **
Wie berechnet man den Gewinnanteil?
Der Gewinnanteil kann berechnet werden, indem man den Gewinn durch die Anzahl der Gesellschafter teilt. Wenn es beispielsweise zwei Gesellschafter gibt und der Gewinn 10.000 Euro beträgt, würde jeder Gesellschafter einen Gewinnanteil von 5.000 Euro erhalten. **
Top-Angebote
Produkte zum Begriff Kleinverteiler:
-
Eaton, Verteilerschrank, KleinverteilerDer Eaton KLV-60HWP-F Kleinverteiler ist eine zuverlässige Lösung für die elektrische Verteilung in Hohlwänden. Mit einem modernen und flachen Türdesign bietet dieser Kleinverteiler nicht nur eine ansprechende Optik, sondern auch praktische Funktionalität. Er ist aus robustem Kunststoff gefertigt und verfügt über eine Stahlblechtür, die eine hohe Sicherheit gewährleistet. Der Verteiler ist für die Montage in Wänden konzipiert und bietet Platz für bis zu 60 Teilungen, verteilt auf fünf Reihen. Die Konstruktion entspricht den Normen IEC/EN 60670-24 und bietet eine Schutzart von IP30, was ihn ideal für den Einsatz in trockenen Innenräumen macht. Der KLV-60HWP-F ist mit einem Kabelhalter ausgestattet, der eine ordentliche Verkabelung ermöglicht, und bietet zusätzlich Platz für zwei Reserve-Teilungseinheiten pro Reihe. Die Plombierbarkeit und die Möglichkeit zur Laserbeschriftung erhöhen die Benutzerfreundlichkeit und Anpassungsfähigkeit des Produkts. - Schutzklasse II für erhöhte Sicherheit - Plombierbare Stahlblechtür für zusätzlichen Schutz - Kabelhalter für eine saubere und ordentliche Verkabelung - Zwei Reserve-Teilungseinheiten pro Reihe für Flexibilität - Laserbeschriftung entsprechend IEC/EN 60670-24 möglich.125,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haake, Birgit: Revenue Management im MICERevenue Management im MICE , Erträge im Hotel und Eventmanagement optimieren , Sonstige > Anschluss & Kupplung , Erscheinungsjahr: 20210830, Produktform: Kartoniert, Autoren: Haake, Birgit~Zech, Nicola, Seitenzahl/Blattzahl: 139, Keyword: Attendee Density; Buchung; Conference; Corona; Covid-19; Demand-Forecast; Ertragsmanagement; Event; F&B-Outlets; Financial Forecast; Forecast; GOPPAR; Green Meeting; Group Convention Sales Manager; Hotel; Kennzahlen; Key Performance Indicator; Konferenzen; Kongresse; MICE; Online-Buchungsportale; Operational Forecast; Pending; Point-of-Sales-Systeme; Preisdifferenzierung; Preisgestaltung; Preisstrategie; ProPAST; ProPOST; Profit Center; Property Management System; RFP; Rentabilität; RevPAR; RevPASM; RevPAST; RevPOST; Revenue Management; Sales&Catering System; Space Utilization; Stornobedingungen; TRevPAR; Tagungspaket; Total Revenue Management; Trendanalysen; Venue Occupany, Fachschema: Gastgewerbe, Fachkategorie: Reise: Sachbuch, Ratgeber, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Gastgewerbe, Sport-, Freizeit- und Tourismusindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Uvk Verlag, Verlag: Uvk Verlag, Verlag: UVK, Länge: 211, Breite: 145, Höhe: 11, Gewicht: 220, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783739800998 9783739880440, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN, Verteilerschrank, KleinverteilerABN kleine Verteilung A24A Hersteller: ABN Bezeichnung: Kleine Verteilung Typ: A24A Montageart: Aufputz Anzahl der Reihen: 2 Breite in Teilungseinheiten: 12 Art der Abdeckung: Ohne Gestaltung der Abdeckung: Mit Ausschnitt Transparente Abdeckung/Tür: Nein Gehäusematerial: Kunststoff Höhe: 370 mm Breite: 305 mm Tiefe: 99 mm Einbautiefe: 106 mm Einbauhöhe: 360 mm Einbaubreite: 295 mm Innentiefe: 76 mm Erdungsanschluss: Ja Neutralleiteranschluss: Ja DIN-Schiene: Ja Mit Montageplatte: Nein Montagemöglichkeit: Nein EMV-Ausführung: Nein Farbe: Weiss RAL-Nummer: 9010 Schutzart (IP): IP30 Mit Schloss: Nein Art des Schlosses: Andere Signaldurchgangstür: Nein Aufputz-Kleinverteilung, ohne Tür, mit Steckklemmen. N+PE jeweils 3 x 2,5 - 16 + 14 x 1,5 - 4 qmm. Zusätzlicher N-FI-Anschluss 3 x 16, 2 x 10 qmm. Abmessungen B x H x T (mm) 300 x 370 x 106. TE jeweils 18 mm 24/28. Reihen 2. Aufputz-Kleinverteilung, ohne Tür. Schutzart: IP30. Für Geräte bis 63A. Verteiler-Bodenplatte aus Kunststoff, standardmässig mit Fixierung für die Zuleitungen und abgehenden Kabel sowie Vorstanzungen für hintere und seitliche Kabelzuführungen. Vorstanzungen für Kabelkanäle. Gerätereihen für 12 HP (erweiterbar auf 14 HP). Farbe: RAL 9016 (Verkehrsweiss). Nach DIN VDE 0603-1, DIN 43871 gefertigt. PE/N-Anschluss mit +, - Schrauben, berührungssicher, mit einfach zu installierender Verriegelung des PE+N-Trägers. Ab 2-reihiger Ausführung mit zusätzlichem FI-N-Anschluss. Für Einbaugeräte von 51 bis 68 mm. Mit abgesenkter Gerätestütze (Zubehör) können auch Einbaugeräte bis 88 mm verwendet werden. Solide Tür als optionales Zubehör. Solide Türen aus Stahlblech, pulverbeschichtet. Standardmässig mit Türbetätigung durch flächenbündigen Designergriff, zurückklappbar. Türöffnungswinkel über 180 Grad. Türscharnier wahlweise rechts oder links. Farbe: RAL 9016, Verkehrsweiss. EAN: 4015153035294.38,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verkabele ich meinen Kleinverteiler richtig?
Um einen Kleinverteiler richtig zu verkabeln, sollten folgende Schritte befolgt werden: 1. Zuerst sollte die Hauptstromversorgung abgeschaltet werden, um sicherzustellen, dass keine Gefahr besteht. 2. Die einzelnen Stromkreise sollten identifiziert und entsprechend gekennzeichnet werden, um eine klare Zuordnung zu ermöglichen. 3. Die Kabel sollten ordnungsgemäß an die entsprechenden Sicherungsautomaten angeschlossen werden, wobei darauf geachtet werden sollte, dass die richtige Kabelgröße und die korrekte Verbindungstechnik verwendet werden. **
-
Wie lautet die Zuleitung für den Kleinverteiler?
Die Zuleitung für den Kleinverteiler ist in der Regel ein Kabel, das von der Hauptverteilung oder dem Zählerschrank zum Kleinverteiler führt. Die Größe und Art der Zuleitung hängt von der benötigten Leistung und den örtlichen Vorschriften ab. Es kann sich um ein Kabel mit Kupferleitern oder um ein Kabel mit Aluminiumleitern handeln, je nach Anforderungen und Normen. **
-
Wie kann man einen Kleinverteiler mit einer LS (Leitungsschutzschalter) nachrüsten?
Um einen Kleinverteiler mit einem Leitungsschutzschalter nachzurüsten, müssen Sie zunächst den passenden Leitungsschutzschalter auswählen, der den Anforderungen Ihrer Installation entspricht. Stellen Sie sicher, dass der Leitungsschutzschalter zur richtigen Stromstärke und zum richtigen Kurzschlussauslösevermögen passt. Schalten Sie dann die Stromversorgung aus und öffnen Sie den Kleinverteiler. Befestigen Sie den Leitungsschutzschalter gemäß den Anweisungen des Herstellers und schließen Sie die entsprechenden Kabel an. Schließen Sie den Kleinverteiler wieder und schalten Sie die Stromversorgung wieder ein. **
-
Wie kann man eine faire Gewinnbeteiligung zwischen Geschäftspartnern sicherstellen? Welche rechtlichen Aspekte sind bei der Umsatzbeteiligung von Mitarbeitern zu berücksichtigen?
Eine faire Gewinnbeteiligung zwischen Geschäftspartnern kann durch klare vertragliche Vereinbarungen und regelmäßige Überprüfung der Umsatzbeteiligung erreicht werden. Es ist wichtig, dass die Gewinnbeteiligung transparent und nachvollziehbar gestaltet ist, um Streitigkeiten zu vermeiden. Bei der Umsatzbeteiligung von Mitarbeitern sind rechtliche Aspekte wie Arbeitsverträge, Datenschutz und Steuerrecht zu beachten, um gesetzliche Vorgaben einzuhalten. **
Ähnliche Suchbegriffe für Kleinverteiler
-
Wie hoch ist der Ertragsanteil?
Der Ertragsanteil ist ein steuerrechtlicher Begriff, der angibt, welcher Teil einer Leibrente steuerpflichtig ist. Er wird in Prozent ausgedrückt und hängt vom Alter des Rentenempfängers bei Rentenbeginn ab. Je älter der Rentenempfänger ist, desto niedriger ist in der Regel der Ertragsanteil. Der Ertragsanteil wird auf Grundlage der statistischen Lebenserwartung berechnet und dient dazu, die steuerliche Belastung von Rentenzahlungen zu regeln. Es ist wichtig, den Ertragsanteil zu kennen, um die steuerlichen Auswirkungen von Rentenzahlungen richtig einschätzen zu können. **
-
Wie wird der Ertragsanteil besteuert?
Der Ertragsanteil wird bei der Besteuerung von Renten und Pensionen berücksichtigt. Er wird als fiktiver Anteil der Rente betrachtet, der aufgrund des Lebensalters des Rentenempfängers bestimmt wird. Der Ertragsanteil wird mit dem persönlichen Steuersatz des Rentenempfängers besteuert. Je nach Höhe des Ertragsanteils und des individuellen Steuersatzes kann die Steuerlast unterschiedlich ausfallen. Es handelt sich um eine spezielle Regelung, um die Besteuerung von Renten und Pensionen zu vereinfachen und transparenter zu gestalten. **
-
Wie berechnet man den Gewinnanteil?
Der Gewinnanteil wird in der Regel als Prozentsatz des Gesamtgewinns berechnet. Dazu wird der Gewinn des Einzelnen durch den Gesamtgewinn geteilt und mit 100 multipliziert. Der Gewinnanteil gibt an, welchen Anteil am Gesamtgewinn eine bestimmte Person oder ein bestimmtes Unternehmen erhält. **
-
Wie berechnet man den Gewinnanteil?
Der Gewinnanteil kann berechnet werden, indem man den Gewinn durch die Anzahl der Gesellschafter teilt. Wenn es beispielsweise zwei Gesellschafter gibt und der Gewinn 10.000 Euro beträgt, würde jeder Gesellschafter einen Gewinnanteil von 5.000 Euro erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.